Agora lendo: Lara Resende acusa BC de agravar desequilíbrio fiscal com juros altos
-
01
Lara Resende acusa BC de agravar desequilíbrio fiscal com juros altos
Lara Resende acusa BC de agravar desequilíbrio fiscal com juros altos

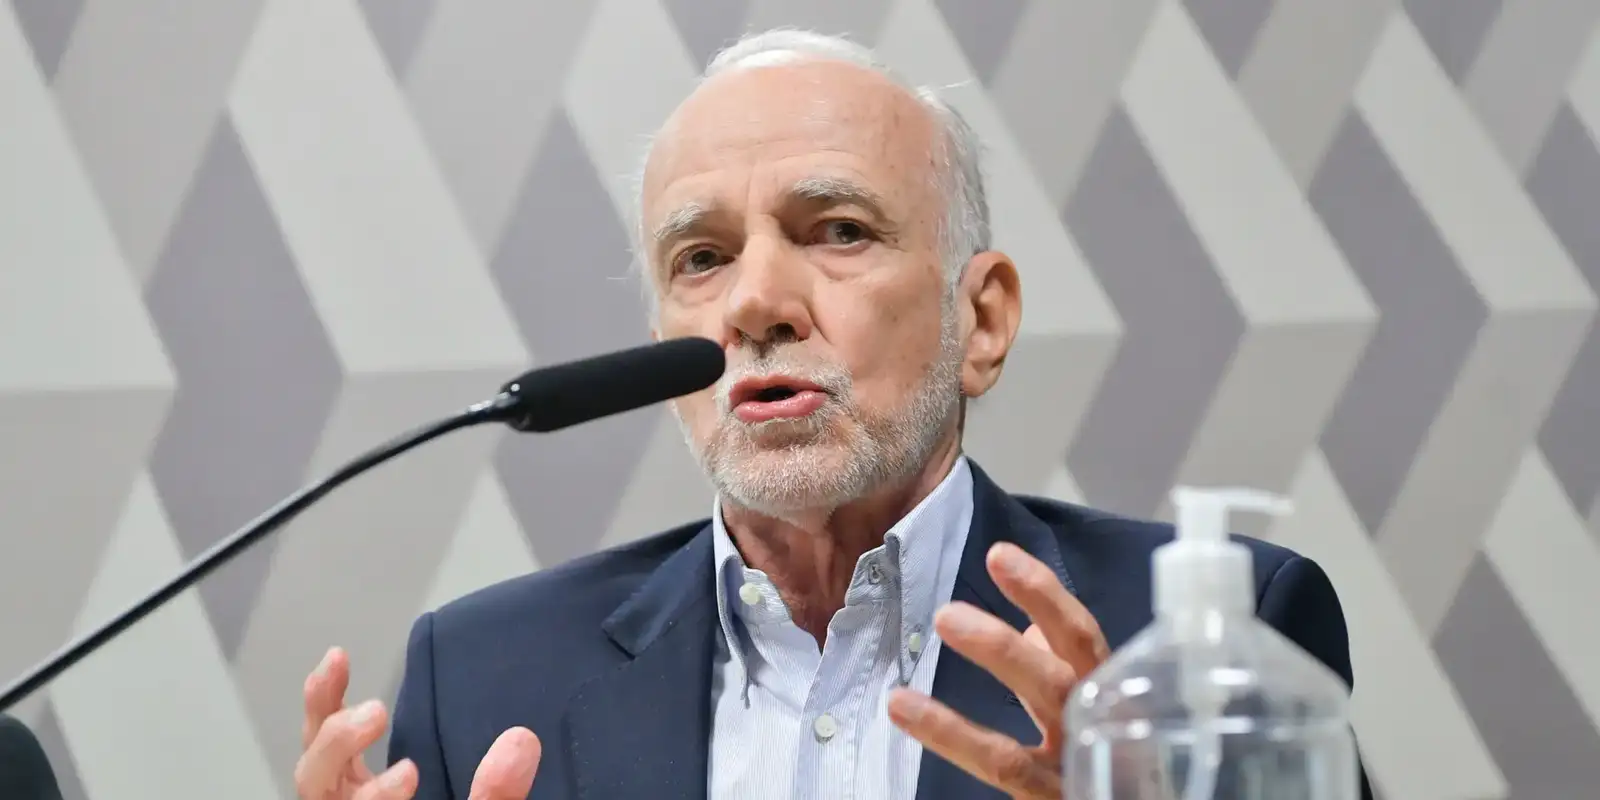
O economista André Lara Resende, integrante da equipe que elaborou o Plano Real, atribui aos juros elevados mantidos pelo Banco Central (BC) a principal responsabilidade pelo desequilíbrio fiscal brasileiro. Em artigo escrito às vésperas do primeiro turno eleitoral e que ganhou destaque nos últimos dias, ele defende mudanças nas regras para despesas públicas e na definição dos juros.
A crítica envolve o peso dos juros nas contas do governo: em 12 meses, essa despesa superou R$ 1,1 trilhão, equivalente a 8,9% do Produto Interno Bruto (PIB). O BC, por sua vez, sustenta que a Selic de 13,75% ao ano é necessária para conter a inflação, diante de fatores como a atividade econômica aquecida e a trajetória dos gastos públicos.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater”, escreveu Lara Resende no artigo Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos, publicado no Substack.
O peso dos juros e a discussão sobre cortes de despesas
A dívida pública brasileira passou de 71,7% do PIB em 2022 para aproximadamente 82,9% em agosto de 2026. Diante desse avanço, analistas do mercado financeiro têm defendido cortes nas despesas da União, medida que tende a atingir políticas sociais.
Lara Resende considera insustentável o crescimento da dívida, mas contesta que sua origem esteja nos gastos primários, que incluem despesas com serviços públicos e não incorporam os gastos com a dívida. Na avaliação dele, o déficit brasileiro, quando se exclui o serviço da dívida, é pequeno e está entre os menores do mundo.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, afirmou.
O economista distingue o resultado primário do déficit nominal, que também reflete o peso dos juros. Segundo ele, com exceção do período da Covid, o resultado primário dos últimos anos foi apenas ligeiramente negativo, enquanto o déficit nominal permaneceu elevado e se aproxima de 10% do PIB.
Isso não significa, em sua avaliação, que os recursos públicos sejam bem utilizados. Lara Resende critica a alocação que classifica como “irracional”, citando emendas parlamentares, vantagens salariais do Judiciário e isenções tributárias “de toda ordem”. Ainda assim, rejeita a ideia de que o ajuste dessas despesas seja suficiente para resolver a trajetória da dívida.
Para ele, nenhum corte de gastos conseguiria interromper o aumento da dívida em relação ao PIB sem que os juros fossem reduzidos para um patamar próximo da taxa de crescimento nominal da economia. O economista também afirma que o equilíbrio das contas públicas não é condição necessária nem suficiente para o bom funcionamento da política econômica.
Por que o Banco Central defende a Selic elevada
O Banco Central apresenta uma interpretação diferente. Para a autoridade monetária, despesas primárias superiores à arrecadação — situação que caracteriza o déficit primário — pressionam a inflação. Esse é um dos argumentos utilizados para justificar os juros elevados.
O BC sustenta que uma Selic alta ajuda a controlar os preços ao frear o crescimento econômico e a demanda. Nos comunicados do Comitê de Política Monetária (Copom), responsável por definir a taxa, o aquecimento da economia e do mercado de trabalho, além da trajetória dos gastos públicos, aparece entre os fatores que contribuem para a inflação.
A última ata do Copom também registra riscos relacionados às reformas, ao crédito e à dívida: “O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”.
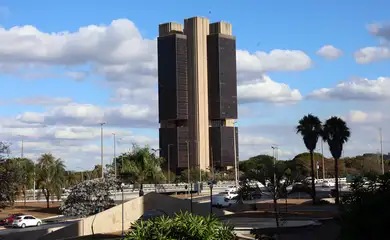
Segundo ranking da Moneyou, o Brasil tem a maior taxa de juros real do mundo. Lara Resende questiona a teoria econômica utilizada pelo BC e defendida pelo mercado financeiro para sustentar a Selic em 13,75% ao ano.
Críticas ao modelo de combate à inflação
O artigo também contesta a tese de que juros elevados sejam a única alternativa disponível ao Banco Central para controlar a inflação. Para Lara Resende, deixou de existir a relação inversa entre desemprego e inflação que embasa a ideia de que o aumento do desemprego, um dos efeitos dos juros altos, reduz a pressão sobre os preços.
Na avaliação do economista, o modelo macroeconômico convencional que orienta os bancos centrais apresenta fragilidades conceituais e empíricas. Ele afirma que, embora ainda seja dominante e apresentado pela mídia como uma verdade incontestável, esse modelo passou a receber críticas até de economistas mais conservadores.
Lara Resende reconhece, porém, que a redução dos juros provoca aumento da inflação. Sua ressalva é que esse efeito seria transitório e restrito ao curto prazo.
As críticas se estendem à imprensa e aos analistas financeiros. “Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica”, escreveu.
O economista também acusa aqueles que, mesmo considerando que juros excessivos inviabilizam o país, preferem “o conforto do consenso ao incômodo da verdade”. Em sua conclusão, aponta a taxa básica extraordinariamente alta como o problema central da economia e defende sua redução como solução para o desequilíbrio fiscal, afirmando ser necessário superar preconceitos associados a uma teoria monetária e fiscal que considera anacrônica.
Formado pela PUC do Rio de Janeiro, Lara Resende tem PhD em economia pelo Massachusetts Institute of Technology (MIT), nos Estados Unidos, e atuou em instituições financeiras brasileiras. Participou da elaboração do Plano Real durante o governo de Fernando Henrique Cardoso (FHC), foi diretor do Banco Central e presidiu o Banco Nacional de Desenvolvimento Social (BNDES).
Proposta prevê metas conjuntas e atuação no câmbio
Como alternativa, Lara Resende propõe um novo regime fiscal e monetário, com planejamento de metas fiscais e de juros para um horizonte de quatro a cinco anos, anunciadas conjuntamente.
Na proposta, as metas de inflação também seriam divulgadas junto das metas para a taxa básica. O Banco Central assumiria o compromisso de manter a Selic em um intervalo entre a meta de inflação de 3% e a taxa de crescimento nominal potencial da economia.
O economista acrescenta que seria necessária a intervenção do BC no mercado de câmbio para evitar uma depreciação mais intensa do real. Como justificativa para a capacidade de atuação da instituição, cita o volume de reservas internacionais: “Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”.
Mais notícias sobre Mercado Financeiro
 Segunda descoberta no poço Morpho eleva expectativa da Petrobras na Foz do Amazonas
 Setores de armamentos e motores lideram ganhos após Suprema Corte dos EUA derrubar parte de tarifas, diz Alckmin
Ferramentas úteis para investidores
Use as ferramentas gratuitas do Trader Iniciante para simular investimentos, acompanhar o Tesouro Direto e consultar resultados atualizados.