Agora lendo: Lucro do BB cai 66,5% no 3º trimestre de 2026, e banco corta projeção anual
-
01
Lucro do BB cai 66,5% no 3º trimestre de 2026, e banco corta projeção anual
Lucro do BB cai 66,5% no 3º trimestre de 2026, e banco corta projeção anual

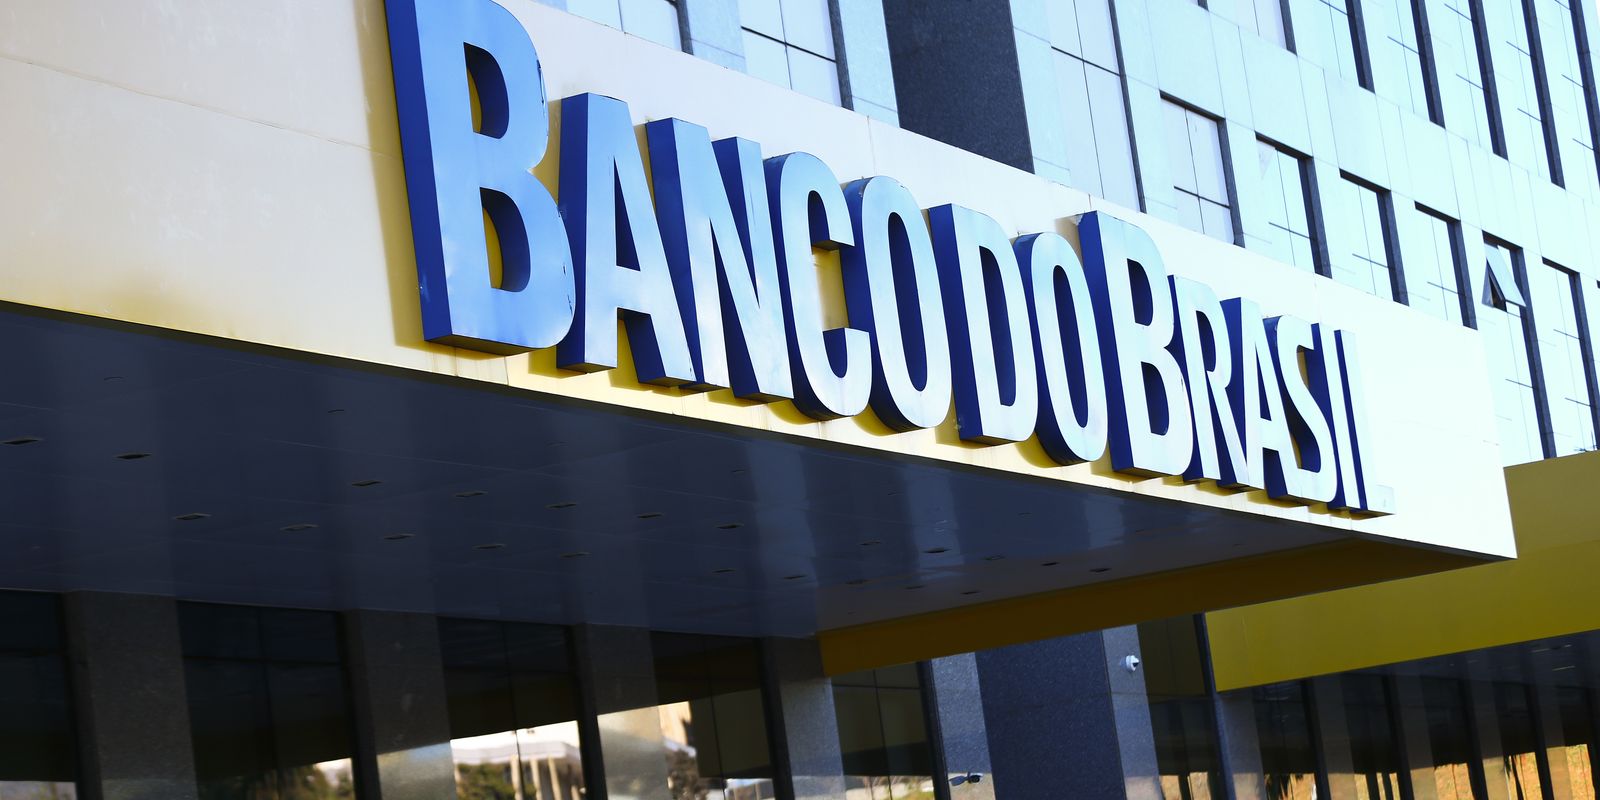
O Banco do Brasil (BB) registrou lucro líquido ajustado de R$ 1,27 bilhão no terceiro trimestre de 2026, uma queda de 66,5% frente ao mesmo período de 2025. O avanço da inadimplência, sobretudo em parte dos financiamentos ao agronegócio, pressionou o resultado e levou a instituição a reduzir pela metade sua projeção de lucro para o ano.
O banco também aumentou a estimativa de despesas com perdas em operações de crédito e anunciou mudanças na distribuição de dividendos. Para 2026, informou que destinará aos dividendos apenas o mínimo obrigatório de 25% do lucro.
Projeção de lucro passa para R$ 9 bilhões a R$ 11 bilhões
A revisão das estimativas para 2026 envolve tanto o resultado esperado quanto as despesas e o tamanho da carteira de empréstimos. As novas faixas são:
- Lucro líquido ajustado: de R$ 9 bilhões a R$ 11 bilhões, ante a previsão anterior de R$ 18 bilhões a R$ 22 bilhões.
- Custo do crédito: de R$ 80 bilhões a R$ 83 bilhões, em substituição à faixa de R$ 65 bilhões a R$ 70 bilhões.
- Variação da carteira de crédito: entre estabilidade e queda de 2%, em vez do crescimento anteriormente estimado entre 0,5% e 4,5%.
O aumento do custo do crédito foi o principal fator para a redução do lucro trimestral. Esse indicador reúne provisões para possíveis calotes, descontos concedidos em renegociações e valores recuperados de dívidas antigas. No terceiro trimestre, a despesa atingiu R$ 21,2 bilhões, 18,4% acima do registrado no mesmo intervalo de 2025.
Ao explicar o aumento, o BB apontou principalmente a continuidade da elevação da inadimplência em parte da carteira de agronegócios e reforços pontuais em empresas do segmento atacado.
Atrasos crescem no agronegócio e entre pessoas físicas
De acordo com o banco, a inadimplência no agronegócio ficou concentrada em parte da carteira, especialmente entre produtores de médio e grande porte de soja, milho e pecuária, com destaque para o Centro-Oeste.
O índice geral de inadimplência, que considera pagamentos atrasados há mais de 90 dias, alcançou 6,08% em setembro de 2026. Um ano antes, estava em 4,51%. Nos principais segmentos destacados pelo banco, os indicadores também aumentaram:
- Agronegócio: 6,92%, contra 4,84% em setembro de 2025.
- Pessoa física: 9,14%, ante 6,01% um ano antes.
A carteira de crédito expandida terminou setembro em R$ 1,3 trilhão. O saldo representou crescimento de 2,2% em 12 meses, mas ficou 0,5% abaixo do registrado em junho.
A margem financeira bruta também recuou. O indicador, que corresponde à diferença entre as receitas obtidas com juros e as despesas de captação, somou R$ 26 bilhões, uma redução de 1,5% em 12 meses.
Indicadores de capital e rentabilidade recuam
O índice de Basileia do BB encerrou setembro em 13,45%, abaixo dos 14,81% de um ano antes. Acompanhado pelo mercado, o indicador mede a capacidade de um banco de suportar perdas financeiras sem comprometer sua estabilidade.
Para isso, compara o capital disponível com os riscos das operações, como empréstimos e financiamentos. Um índice mais alto tende a indicar maior capacidade de absorver eventuais prejuízos.
Já o índice de capital principal, que considera os recursos de maior qualidade para absorver perdas, ficou em 10,80%. Em setembro de 2025, era de 11,16%.
A rentabilidade sobre o patrimônio líquido, conhecida pela sigla ROE, passou de 8,4% para 2,8% na comparação anual. Esse indicador mede o retorno gerado sobre o capital dos acionistas.
Dividendos ficam no mínimo obrigatório, e BB altera calendário
Além da destinação de 25% do lucro aos dividendos em 2026, o banco informou que os juros sobre capital próprio (JCP) relativos ao terceiro trimestre totalizaram R$ 197 milhões, equivalentes a R$ 0,04 por ação. O montante representa uma queda de aproximadamente 52% em relação ao mesmo trimestre de 2025.
As mudanças anunciadas na política de distribuição incluem a ausência de anúncios intermediários de proventos nos dias 11 e 19 de novembro. Para 2027, o BB informou que não haverá declaração nem distribuição de dividendos intermediários. O pagamento do mínimo obrigatório naquele ano dependerá das projeções de capital da instituição.
O complemento referente ao exercício de 2026 deverá ser anunciado em 17 de fevereiro de 2027, com pagamento previsto para 10 de março de 2027.
Mais notícias sobre Mercado Financeiro
 Justiça de SP aprova recuperação judicial da Fictor, com passivo de R$ 4,2 bilhões
 Lula diz que acordo comercial entre Mercosul e Coreia do Sul pode ser concluído ainda este ano
Ferramentas úteis para investidores
Use as ferramentas gratuitas do Trader Iniciante para simular investimentos, acompanhar o Tesouro Direto e consultar resultados atualizados.